Der Luftfahrtsektor durchläuft eine Phase gleichzeitiger Spannungen an mehreren Fronten: verschärfte CO2-Vorschriften, Mangel an Wartungstechniker und Produktionsraten unter Druck bei den beiden großen Herstellern. Die europäischen Fluggesellschaften absorbieren seit Januar 2026 das Ende der kostenlosen CO2-Quoten im Rahmen des EU ETS, während die von ReFuelEU Aviation auferlegten Verpflichtungen zur Einbeziehung nachhaltiger Kraftstoffe (SAF) beginnen, die Betriebskosten zu belasten.
Ende der kostenlosen CO2-Quoten: die tatsächlichen Kosten des EU ETS für europäische Fluggesellschaften
Seit dem 1. Januar 2026 profitieren Fluggesellschaften, die Inlandsflüge im Europäischen Wirtschaftsraum durchführen, nicht mehr von kostenlosen CO2-Quoten im Rahmen des EU ETS. Jede Tonne CO2, die emittiert wird, muss durch den Kauf von Quoten auf dem Markt gedeckt werden.
Die Preise für diese Quoten liegen im Jahr 2026 bei 80 bis 90 Euro pro Tonne CO2, mit stark steigenden Prognosen bis 2030. Die Abschaffung erfolgte schrittweise: 25 % weniger kostenlose Quoten im Jahr 2024, 50 % weniger im Jahr 2025, dann vollständige Abschaffung in diesem Jahr.
Um all diese regulatorischen Entwicklungen und deren Auswirkungen auf den Luftverkehr zu verfolgen, aggregieren spezialisierte Plattformen wie https://www.airnews.net/ täglich die Luftfahrtneuigkeiten.
Der Fall von AirBaltic veranschaulicht die Mechanik: Die baltische Fluggesellschaft sieht, dass der CO2-Posten zu einem strukturellen Element ihrer Betriebskosten wird, weit über das hinaus, was die CORSIA-Gutschriften für internationale Flüge darstellen. Dieses Ungleichgewicht zwischen den Kosten des EU ETS (europäische Inlandsflüge) und den CORSIA-Kosten (Flüge außerhalb des EWR) schafft eine Wettbewerbsverzerrung, die durch mehrere wirtschaftliche Analysen dokumentiert ist.
Die offene Frage bleibt die Preisentwicklung der Quoten. Wenn der EU ETS-Markt den mittleren Szenarien folgt, könnten die CO2-Kosten die Flughafenabgaben für einige regionale Fluggesellschaften bis zum Ende des Jahrzehnts übersteigen. Die Rückmeldungen aus der Praxis sind in diesem Punkt unterschiedlich: Einige Fluggesellschaften geben die Erhöhung über ihre Tarife weiter, während andere ihre Margen komprimieren und auf eine Stabilisierung warten.
ReFuelEU Aviation und nachhaltige Kraftstoffe: eine Verpflichtung, die an der Angebotssituation scheitert
Die andere große regulatorische Einschränkung kommt von ReFuelEU Aviation. Die Verordnung verpflichtet die Kerosinlieferanten an europäischen Flughäfen, einen zunehmend wachsenden Prozentsatz an SAF (Sustainable Aviation Fuel) in ihren Lieferungen zu integrieren.
Auf dem Papier hat die Beschaffung von SAF in Europa das für 2025 festgelegte Mandat überschritten. Die verfügbaren Daten erlauben jedoch nicht den Schluss, dass dieser Vorsprung aufrechterhalten werden kann, aus einem einfachen Grund: die europäische SAF-Branche ist stark von Importen gebrauchter Öle abhängig, insbesondere von tierischen Fetten und recyceltem Speiseöl, deren weltweite Verfügbarkeit begrenzt ist und mit anderen Sektoren (Biokraftstoffe für den Straßenverkehr, grüne Chemie) umkämpft wird.
Die Mehrkosten von SAF im Vergleich zu herkömmlichem Kerosin bleiben erheblich. Die Fluggesellschaften geben diesen Unterschied schrittweise über Umweltzuschläge weiter, aber die Transparenz über diese Mechanismen variiert von einem Anbieter zum anderen.
- Die Beschaffung von gebrauchten Ölen (UCO) stellt den Hauptengpass in der SAF-Produktion in Europa dar.
- Synthetische SAF (E-Fuels), die aus grünem Wasserstoff und gefangenem CO2 hergestellt werden, befinden sich noch in der Vorindustriephase mit Kosten, die mehrfach höher sind als die von SAF der ersten Generation.
- Das Mandat von ReFuelEU sieht einen schrittweisen Anstieg der Quoten vor, was einen Bedarf an Produktionskapazitäten impliziert, die derzeit noch nicht im erforderlichen Maßstab vorhanden sind.
Mangel an Wartungstechnikern in der Luftfahrt: ein Hemmnis für die Produktionsraten
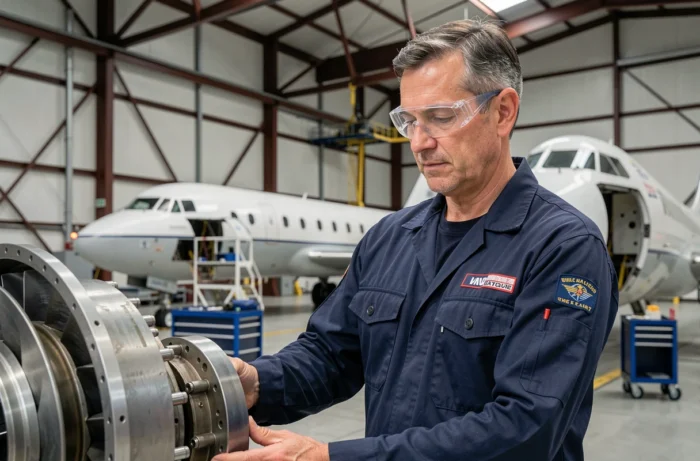
Das Wachstum des weltweiten Luftverkehrs stößt auf ein weniger medienwirksames Problem als die Auftragsbücher von Airbus oder Boeing: der Mangel an qualifiziertem Personal in der Luftfahrtwartung. Die Nachfrage nach zertifizierten Technikern wächst in einem Tempo, das die Ausbildungssektoren nicht aufholen können.
Dieser Mangel betrifft alle Regionen, trifft jedoch insbesondere Europa und Nordamerika, wo das Altern des Personals auf die Konkurrenz anderer besser bezahlter technischer Sektoren trifft. Die MRO-Werkstätten (Maintenance, Repair and Overhaul) verlängern ihre Reaktionszeiten, was direkte Auswirkungen auf die Verfügbarkeit der Flotten hat.
Für die Fluggesellschaften bedeutet der Mangel an Technikern, dass Flugzeuge länger am Boden bleiben. Für die Hersteller bremst es die Fähigkeit des Marktes, neue Flugzeuge aufzunehmen. Airbus erhöht seine Lieferkapazität für die A320 in Toulouse, aber ein Flugzeug zu liefern, bringt nichts, wenn der Betreiber nicht über das Personal verfügt, um es in Betrieb zu halten.
Airbus und Boeing: zwei industrielle Trajektorien unter Druck
Auf der Herstellerseite divergieren die Dynamiken. Airbus setzt die Erhöhung der Produktionsrate seiner A320neo-Familie fort und verstärkt seine Einrichtungen in Toulouse. Die Nachfrage bleibt weit über dem Angebot, und das Auftragsbuch erstreckt sich über fast ein Jahrzehnt.
Boeing durchläuft eine komplexere Phase. Der Zeitplan für den 777X bleibt angespannt, während Lufthansa gerade Optionen für 20 Boeing 737-10 gezogen hat, ein Zeichen dafür, dass das MAX-Programm trotz der Turbulenzen eine kommerzielle Basis behält. Etihad bereitet die Reaktivierung eines letzten A380 vor, was bestätigt, dass der Großraumflieger für einige stark frequentierte Drehkreuze nach wie vor relevant ist.
EVA Air prüft zudem eine Bestellung von Großraumflugzeugen, um ihre letzten 777-300ER zu ersetzen, ein Erneuerungsmarkt, in dem Airbus (A350) und Boeing (777X, sofern zertifiziert) direkt konkurrieren. Das Segment der Großraumflugzeuge für Langstreckenflüge konzentriert die Wettbewerbsfragen der beiden Flugzeughersteller für die nächsten fünf Jahre.
- Airbus setzt auf eine schrittweise Erhöhung der Produktionsrate und die Diversifizierung seiner Endmontagestandorte für die A320.
- Boeing muss die Zertifizierung des 777X stabilisieren und gleichzeitig die reputations- und industriebezogenen Folgen der jüngsten Vorfälle managen.
- Der Frachtmarkt erlebt eigene Bewegungen: EgyptAir Cargo hat seine Flotte mit A330-200P2F ergänzt, ein Zeichen für eine anhaltende Nachfrage nach Passagier-Fracht-Umwandlungen.
Die wirtschaftliche Lage in Europa, die regulatorischen Mehrkosten und die geopolitischen Spannungen belasten die Nachfrage nach Luftverkehr in Frankreich. Die Luftfahrt bleibt ein Sektor, in dem lange Zyklen die Entscheidungen strukturieren, aber in dem die kurzfristigen Zwänge – CO2, Arbeitskräfte, Lieferkette – nie so eng miteinander verwoben waren.